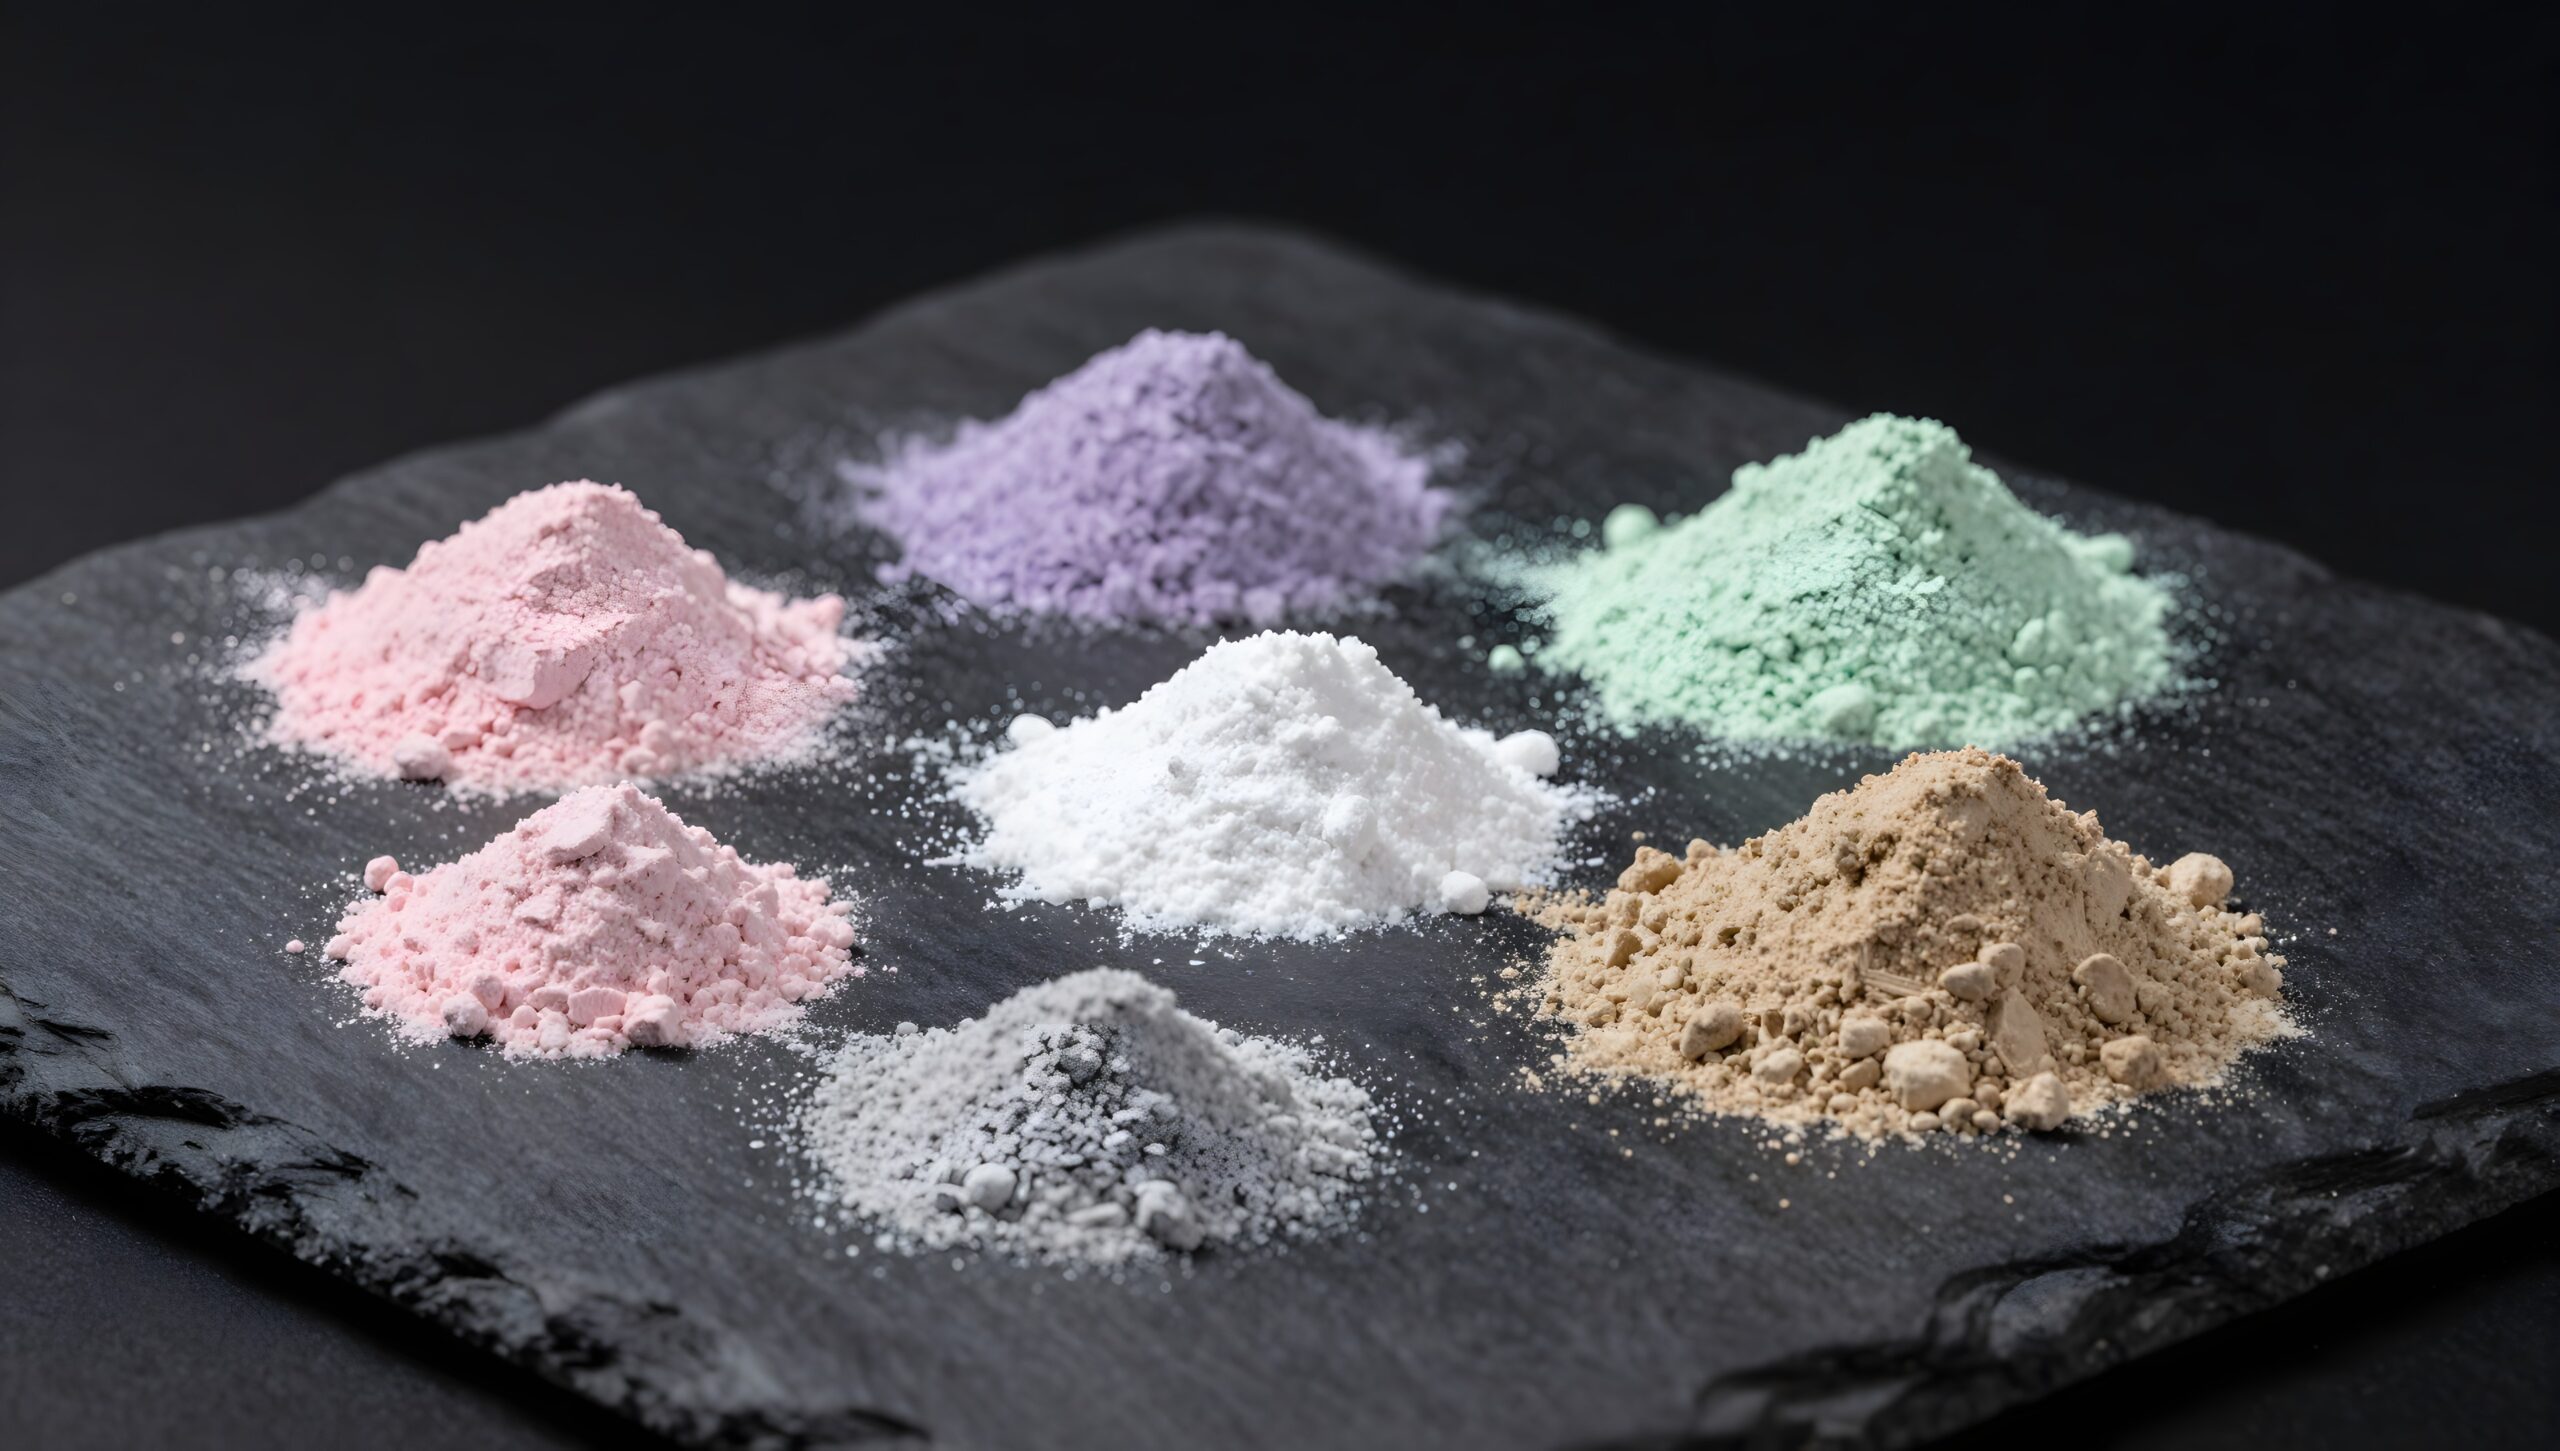
O nome é um acidente histórico. Os elementos de terras raras, os quinze lantanídeos mais o escândio e o ítrio, foram batizados assim entre o fim do século XVIII e o início do XIX, quando os primeiros deles foram encontrados em minerais incomuns na Suécia e isolados na forma de óxidos, então chamados de “terras”. Raros, eles não são. Segundo o Serviço Geológico dos Estados Unidos (USGS), as terras raras mais abundantes são tão comuns na crosta terrestre quanto o cobre, o níquel, o zinco ou o chumbo, e mesmo as duas mais escassas são quase 200 vezes mais comuns do que o ouro.
Raro é encontrá-las concentradas, e mais difícil ainda é separá-las. O USGS observa que concentrações mineráveis de terras raras são menos comuns do que as da maioria das outras commodities minerais. E, quando um depósito é encontrado, os elementos saem do solo juntos, em proporções definidas pela geologia, e não pela demanda.
Uma química que resiste à separação
Do ponto de vista químico, os lantanídeos são uma família de quase gêmeos. Em solução, compartilham a mesma carga típica e diferem muito pouco no tamanho iônico, uma redução gradual ao longo da série conhecida como contração lantanídica. Separar o neodímio do praseodímio, ou o disprósio do térbio, exige, portanto, explorar diferenças mínimas, uma vez após a outra.
Na indústria, a separação de terras raras é feita tradicionalmente por extração por solventes, em longas cascatas de estágios de mistura e decantação que podem chegar às centenas em uma separação completa. É um processo intensivo em capital e em reagentes, lento para entrar em operação e que precisa gerir com segurança o tório e o urânio radioativos que costumam acompanhar os minérios de terras raras. Construir essa capacidade leva anos e exige conhecimento especializado, e por isso ela está concentrada em tão poucos lugares.
Onde se concentram o valor e o risco
A mineração é mais distribuída do que o refino. A Agência Internacional de Energia (IEA) estima que, em 2024, a China respondeu por cerca de 60% da mineração global das terras raras usadas em ímãs, mas por cerca de 91% de sua separação e refino. Sua participação na produção de ímãs permanentes sinterizados chegou a cerca de 94%, ante aproximadamente metade duas décadas atrás. O relatório de 2026 da agência registra uma queda modesta na concentração do refino de terras raras em 2025, com novos projetos nos Estados Unidos e aumento da produção na Malásia: uma mudança real, mas pequena.
Esses ímãs, feitos principalmente de neodímio e praseodímio e, nas versões para altas temperaturas, de disprósio e térbio, estão em motores de veículos elétricos, turbinas eólicas, acionamentos industriais e data centers. Em abril de 2025, a China passou a aplicar controles de exportação a várias terras raras pesadas, incluindo o disprósio e o térbio, e o relatório de 2026 da IEA aponta que elas eram negociadas na Europa a cerca de cinco vezes os preços domésticos chineses. O gargalo não é apenas econômico.
A escassez das terras raras não está no subsolo. Está na capacidade de separá-las.
A posição do Brasil
Os recursos brasileiros de terras raras são expressivos. O USGS estima as reservas do país em cerca de 11 milhões de toneladas de óxidos de terras raras, atrás apenas da China em suas tabelas; ainda assim, a produção das minas brasileiras em 2025 foi estimada em cerca de 2.000 toneladas, contra 270.000 toneladas na China e 390.000 no mundo. Alguns depósitos brasileiros são de argilas iônicas com teores elevados de terras raras pesadas, como o térbio e o disprósio, justamente os elementos que a indústria de ímãs tem mais dificuldade de obter.
Transformar essa geologia em oferta depende menos de encontrar mais minério e mais de construir capacidade de separação e refino perto o bastante do recurso para que a conta feche.
Recuperação a partir de correntes que já existem
As minas não são a única fonte. As terras raras também passam pelo processamento de fosfato e seus resíduos, por águas ácidas de mina, por rejeitos e por ímãs e eletrônicos em fim de vida. Essas correntes já são bombeadas, armazenadas ou tratadas, muitas vezes com custo, e em muitos casos seu conteúdo de terras raras simplesmente não é recuperado.
Recuperá-lo de forma seletiva, perto de onde a corrente é gerada e antes que os elementos se dispersem no resíduo, muda a pergunta: ela deixa de ser onde encontrar um novo depósito e passa a ser como extrair valor de um material que já está na superfície. Isso não substitui a mineração primária, mas pode ampliar e diversificar a oferta e, ao mesmo tempo, reduzir o passivo ambiental da própria corrente.
A NanoREE, uma das empresas estratégicas do grupo, atua na extração e no refino de elementos de terras raras com essa mesma premissa: a escassez está na separação, não no subsolo.
Fontes
- USGS, Mineral Commodity Summaries 2026: Rare Earths; Rare Earths (Heavy), 2026
- USGS, Fact Sheet 087-02, Rare Earth Elements: Critical Resources for High Technology, 2002
- IEA, comentário “With new export controls on critical minerals, supply concentration risks become reality”, 2025
- IEA, Global Critical Minerals Outlook 2026